Lợi nhuận tăng mạnh, vượt kế hoạch cơ sở cả năm 2026
Trong quý III/2026, Masan ghi nhận doanh thu thuần đạt 36.981 tỷ đồng, tăng 74,7% so với cùng kỳ năm trước. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI) đạt 4.552 tỷ đồng (tăng 2,4 lần), trong khi lợi nhuận sau thuế sau lợi ích cổ đông thiểu số (NPAT Post-MI) đạt 3.671 tỷ đồng (tăng 3,0 lần so với cùng kỳ).
Tính lũy kế 9 tháng đầu năm 2026, doanh thu thuần của Tập đoàn đạt 89.118 tỷ đồng (tăng 52,7%). Điểm sáng lớn nhất là NPAT Pre-MI đạt 10.325 tỷ đồng và NPAT Post-MI đạt 8.042 tỷ đồng, lần lượt tăng 2,3 lần và 3,1 lần so với cùng kỳ. Đặc biệt, chỉ tính riêng 9 tháng, NPAT Pre-MI đã vượt kế hoạch cơ sở cả năm 2026 sau điều chỉnh (10.000 tỷ đồng) và cao gấp khoảng 1,5 lần toàn bộ kết quả năm 2025.
Dòng tiền của Tập đoàn cũng cải thiện rõ rệt cùng đà tăng của lợi nhuận: EBITDA 9 tháng đạt khoảng 19.500 tỷ đồng, kéo tỷ lệ Nợ vay ròng/EBITDA giảm từ 2,4 lần (quý II) xuống còn 2,0 lần trong quý III.
Các trụ cột kinh doanh tăng trưởng vững chắc
Masan Consumer (MCH): Doanh thu quý III đạt 8.743 tỷ đồng (tăng 16,3% so với cùng kỳ) – tốc độ tăng trưởng nhanh nhất trong 3 năm qua. Động lực đến từ chiến lược cao cấp hóa sản phẩm, mở rộng thị phần, thị trường quốc tế và ngành hàng chăm sóc gia đình & cá nhân (HPC). Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số của MCH tăng 14,1% dù áp lực chi phí logistics có chiều hướng gia tăng.
WinCommerce (WCM): Chuỗi bán lẻ tiếp tục tối ưu hóa quy mô để sinh lời hiệu quả. Doanh thu quý III đạt 12.775 tỷ đồng (tăng 21,2%), trong khi NPAT Pre-MI bứt phá mạnh mẽ 86%, đạt 325 tỷ đồng. Trong quý, WCM mở mới ròng 345 cửa hàng, nâng tổng quy mô lên 5.486 điểm bán, khu vực nông thôn tiếp tục là động lực mở rộng chủ lực, ghi nhận biên EBITDA cao nhất trong toàn hệ thống với thời gian hoàn vốn dưới 3 năm.
Masan MEATLife (MML): Doanh thu quý III đạt 2.646 tỷ đồng (tăng 11%). Riêng doanh thu thịt chế biến tăng khoảng 34% và đóng góp 40% tổng doanh thu của mảng này. Lũy kế 9 tháng, NPAT Pre-MI của MML đạt 436 tỷ đồng, vượt xa mức cao nhất trong kế hoạch lợi nhuận cả năm 2026 (300 tỷ đồng).
Phúc Long Heritage (PLH): Doanh thu quý III đạt 589 tỷ đồng (tăng 14,2%), mở rộng thêm 26 cửa hàng tiêu chuẩn mới để nâng tổng số lượng cửa hàng độc lập lên 239 điểm.
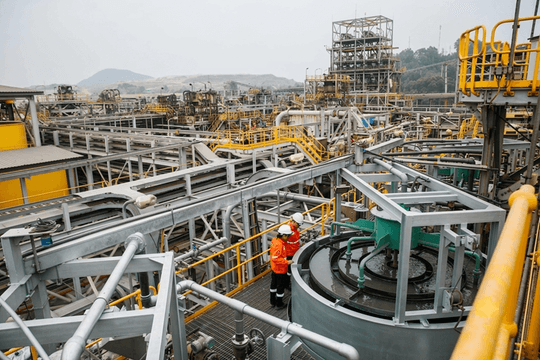
Masan High-Tech Materials (MSR): Hưởng lợi từ môi trường giá khoáng sản chiến lược thuận lợi (giá APT bình quân trong quý III đạt 3.129 USD/mtu), doanh thu quý III của MSR tăng vọt lên 14.557 tỷ đồng (gấp 7,1 lần cùng kỳ), đưa NPAT Pre-MI đạt 2.148 tỷ đồng.
Techcombank (TCB): Tiếp tục đóng góp nguồn lợi nhuận ổn định cho Tập đoàn với 1.410 tỷ đồng trong quý III từ công ty liên kết, tăng 13,5% so với cùng kỳ.
Định hướng chiến lược: Thu hút đối tác chiến lược và gia tăng giá trị cho cổ đông
Sau giai đoạn đầu tư quy mô lớn và đảm bảo các công ty thành viên đều có khả năng tự tạo nguồn vốn để phát triển, Masan đang chuyển trọng tâm sang thu hút các cổ đông và đối tác chiến lược gắn bó lâu dài với MCH và MSR. Tập đoàn định hướng đơn giản hóa cơ cấu sở hữu, giảm nợ vay tại công ty mẹ và hướng tới hoàn trả vốn cho cổ đông MSN trong trung hạn.
Cụ thể, trong tháng 10/2026, MSN dự kiến nâng tỷ lệ sở hữu tại MCH từ 69,4% lên 74,9%, đồng thời MCH hướng tới nâng tỷ lệ cổ phiếu tự do chuyển nhượng (free float) lên khoảng 25%. Giao dịch được tài trợ bằng nguồn tiền sẵn có của MSN, được bổ sung từ hai nguồn chính: (i) cổ tức từ các công ty thành viên, trong đó MCH chi trả tối đa 80% lợi nhuận sau thuế, còn MSR thực hiện chi trả 100% lợi nhuận sau thuế năm 2026 và tối thiểu 50% lợi nhuận sau thuế hằng năm trong các năm tiếp theo; và (ii) nguồn thu từ Chương trình Cổ đông Chiến lược của MSR. Khoản đầu tư của Elmet, hoàn tất ngày 1/10/2026, là bước triển khai đầu tiên trong khuôn khổ chương trình này.