Dòng thương mại đổi hướng, nhưng không đồng đều
Theo cập nhật giữa năm 2026 của UNCTAD, cơ quan của Liên Hợp Quốc về thương mại và phát triển, thương mại hàng hóa Nam–Nam năm 2025 đạt khoảng 7,2 nghìn tỷ USD, tăng 17,2% so với 2024. Tỷ trọng trong thương mại hàng hóa toàn cầu đạt 28%, so với 11% năm 2000. Các nền kinh tế đang phát triển cũng chiếm 46% xuất khẩu hàng hóa thế giới, cho thấy vai trò ngày càng lớn của nhóm này.
Tăng trưởng chưa đồng đều. Đông Á vẫn dẫn dắt nhờ mạng sản xuất khu vực dày đặc; UNCTAD lưu ý thương mại giữa các nền kinh tế đang phát triển trong quý I/2026 thực tế suy giảm nếu loại Đông Á. Hơn một nửa xuất khẩu châu Phi đi tới các thị trường đang phát triển, nhưng thương mại nội châu Phi chỉ khoảng 16% tổng xuất khẩu. Năm 2025, hàng sơ cấp, chủ yếu là nguyên liệu và sản phẩm ít qua chế biến, vẫn chiếm 76,7% xuất khẩu châu Phi.
Mỗi tuyến Nam–Nam cần được đánh giá về số chuyến mỗi tuần, trung chuyển, tính ổn định của việc xử lý hải quan, phạm vi vận tải nội địa, tỷ giá, tài trợ thương mại và an toàn thanh toán. Một thị trường tăng nhập khẩu nhưng kết nối nội địa yếu hoặc hàng lưu lâu có thể khiến tổng chi phí đưa hàng tới nơi cao hơn phương án tới thị trường xa hơn nhưng có hành lang vận hành tốt.
Hành lang mới cần trung tâm trung chuyển, hải quan và tài chính
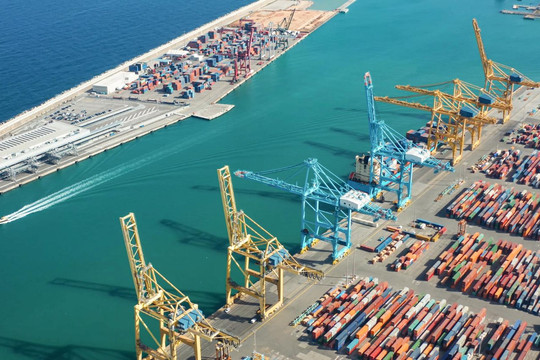
Hành lang logistics bền vững cần kết nối hạ tầng, thể chế và tài chính. Hạ tầng gồm cảng, tuyến biển, sân bay, đường sắt, vận tải đường bộ và kho. Thể chế gồm hiệp định thương mại tự do, hải quan, quy tắc xuất xứ và tiêu chuẩn. Tài chính gồm ngân hàng, tài trợ thương mại, bảo hiểm và điều kiện thanh toán. Thiếu một phần, các lô hàng rời rạc khó trở thành tuyến vận chuyển thường xuyên có thể mở rộng.
Các Tiểu vương quốc Ả Rập Thống nhất (UAE) cho thấy vai trò trung tâm trung chuyển có thể lớn hơn quy mô thị trường nội địa. Hiệp định Đối tác kinh tế toàn diện Việt Nam–UAE (CEPA), hiệu lực từ 3/2/2026, mở cửa cho hàng Việt Nam ở 94,9% số dòng thuế và xóa thuế ngay đối với 74,2% số dòng thuế. Bộ Công Thương xem UAE là cửa ngõ tái xuất sang Trung Đông, châu Phi. Lợi thế nằm ở kết hợp tiếp cận thị trường với phân phối qua kho ngoại quan, khu thương mại tự do và tái xuất.
Ấn Độ kết nối trực tiếp thị trường với sản xuất. Thương mại Việt Nam–Ấn Độ năm 2025 đạt kỷ lục 16,46 tỷ USD, tăng 10,5%; hai tháng đầu 2026 đạt hơn 3 tỷ USD, tăng 24%. Máy tính, điện tử, điện thoại, máy móc và hàng công nghiệp tăng tỷ trọng, đòi hỏi nhiều chuyến vận chuyển hơn, giao hàng đúng hẹn, bảo đảm an ninh và dịch vụ logistics sau bán hàng.
Với châu Phi, đến cảng chưa có nghĩa là đến được thị trường. Nhu cầu hàng công nghiệp lớn, nhưng trung chuyển, khoảng cách vận tải nội địa, hải quan, thanh toán và an ninh có thể quyết định thành bại. Ưu đãi thương mại Nam–Nam giảm thuế, song thời gian lưu cảng, thủ tục biên giới hoặc chi phí vốn cao có thể làm mất phần tiết kiệm này.
Hành lang logistics Nam–Nam cần bốn dòng lưu chuyển đồng bộ: lượng hàng ổn định; dữ liệu và thủ tục hải quan được xử lý trước khi hàng đến; vốn qua ngân hàng, tài trợ thương mại không bị gián đoạn quá lâu; phân phối nội địa đủ tin cậy để đưa hàng từ cửa ngõ tới khách hàng. Kim ngạch có thể tăng nhanh, nhưng nếu một dòng yếu, hành lang vẫn chỉ gồm những lô hàng rời rạc, chưa thành tuyến có thể mở rộng.
\Từ ASEAN ra Ấn Độ, UAE và châu Phi
Việt Nam có thể lấy Hiệp hội các quốc gia Đông Nam Á (ASEAN) làm nền tảng tiếp cận sâu hơn các thị trường đang phát triển. Mạng tàu gom hàng, tuyến biển chính và vận tải hàng không ở Đông Á–Đông Nam Á khá dày. Bước tiếp theo là chủ động tổ chức tuyến tới Ấn Độ, UAE, Ả Rập Xê Út, Đông Phi và những thị trường có sức mua mở rộng.
Việt Nam–Ấn Độ nên được quản trị như tuyến chiến lược riêng. Với thương mại hai chiều vượt 16 tỷ USD và hàng công nghiệp tăng nhanh, chủ hàng có thể lập lịch gom hàng, thỏa thuận chỗ vận chuyển dài hạn, dự trữ phụ tùng và đo độ tin cậy theo từng cặp cảng đi–đến. Những yếu tố này thường quan trọng hơn tìm cước giao ngay thấp mỗi tuần.
Thương mại Việt Nam–UAE năm 2025 đạt trên 6,5 tỷ USD; CEPA mở thêm cơ hội tiếp cận thị trường. Doanh nghiệp có thể dùng kho ngoại quan hoặc kho trong khu thương mại tự do để phân phối khu vực, chia nhỏ đơn, tái xuất và phục vụ nhiều thị trường từ nguồn tồn kho chung. Logistics khi đó cần tổ chức phân phối, điều tiết tồn kho cùng với vận tải giữa các cảng.
Châu Phi cần tiếp cận theo từng hành lang. Cùng cước biển, một cửa ngõ có hải quan thuận lợi, đại lý mạnh, vận tải đường bộ ổn định và an ninh tốt có thể cho tổng chi phí thấp hơn phương án qua cảng gần hơn nhưng hàng lưu lâu. Doanh nghiệp logistics Việt Nam có thể mở bộ phận hỗ trợ thương mại Nam–Nam theo cụm ASEAN–Ấn Độ, vùng Vịnh–Trung Đông và châu Phi, tích hợp chứng từ, hỗ trợ xác định xuất xứ theo hiệp định, gom hàng, bảo hiểm và điều phối, giám sát tại nơi đến.
Doanh nghiệp cần dữ liệu về độ tin cậy của lịch tàu, thời gian lưu hàng khi trung chuyển, thời gian xử lý hải quan, vướng mắc tỷ giá, thanh toán, tần suất khiếu nại và thời gian vận chuyển nội địa. Năm 2026, UNCTAD vẫn cảnh báo căng thẳng địa chính trị, gián đoạn tại eo biển Hormuz và áp lực tài chính. Đa dạng hóa cần tạo nhiều lựa chọn tuyến và điểm dự trữ, tránh chuyển phụ thuộc từ một thị trường sang một trung tâm mới.
Hành lang Nam–Nam chỉ vận hành bền khi hàng lưu chuyển đều, chi phí có thể dự tính và doanh nghiệp có thể lặp lại hành trình với rủi ro chấp nhận được. Tăng kim ngạch cần đi cùng năng lực tổ chức vận chuyển, phân phối và thanh toán.
Việt Nam cần quản trị tuyến tới Ấn Độ, UAE và các thị trường đang phát triển bằng dữ liệu, thay vì xử lý riêng từng lô hàng. Chuẩn bị năng lực logistics sớm có thể giúp thương mại Nam–Nam trở thành trụ cột đa dạng hóa thị trường.