Một bộ nguồn điện một chiều công suất cao hay một loại hóa chất có độ tinh khiết đặc biệt có thể mang mã HS và thuế suất không khác biệt đáng kể so với hàng thương mại thông thường, nhưng vẫn thuộc diện kiểm soát khi thực hiện xuất khẩu, tạm nhập tái xuất, chuyển khẩu, trung chuyển hoặc quá cảnh nếu đồng thời đáp ứng mã HS, mô tả và ngưỡng đặc điểm kỹ thuật theo danh mục.
Hàng hóa lưỡng dụng là gì?
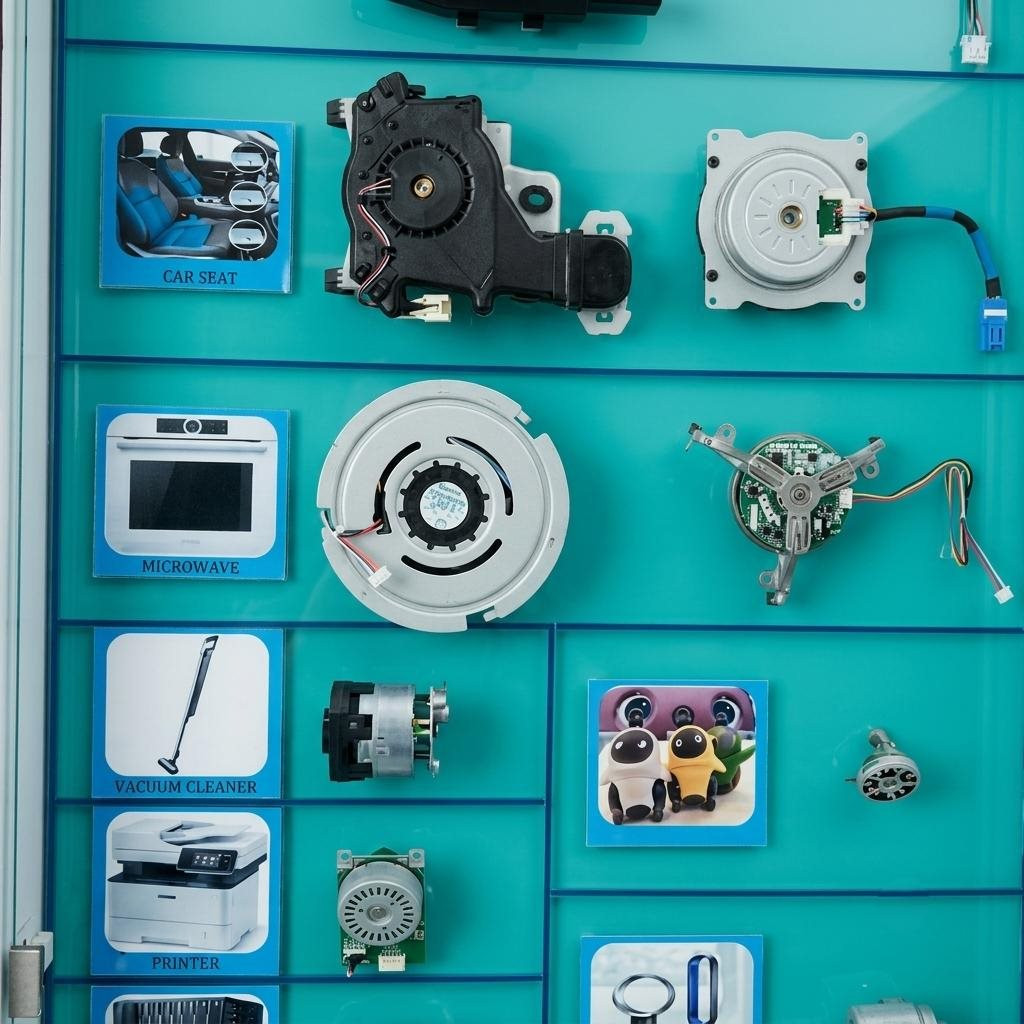
Nguồn điện một chiều công suất cao, bộ biến đổi tần số, một số hóa chất có độ tinh khiết đặc biệt, hợp kim kỹ thuật cao và phương tiện bay không người lái có thể đồng thời phục vụ hoạt động dân sự và các ứng dụng công nghệ chiến lược. Đó là bản chất của hàng hóa lưỡng dụng. Danh mục ban hành theo Thông tư 42/2026/TT-BCT gồm 31 dòng hàng thuộc bốn nhóm kỹ thuật: điện tử; hóa chất; kim loại, hợp kim; và phương tiện bay không người lái.
Điểm khác biệt căn bản giữa hàng lưỡng dụng và hàng hóa thương mại thông thường nằm ở quy chuẩn xác định. Căn cứ khung pháp lý kiểm soát thương mại chiến lược được cụ thể hóa tại Nghị định 259/2025/NĐ-CP và Thông tư 42/2026/TT-BCT, một mặt hàng chỉ thuộc diện kiểm soát giấy phép khi thỏa mãn đồng thời ba yếu tố kỹ thuật:
Nằm trong dải mã số HS quy định;
Phù hợp với mô tả danh mục hàng hóa;
Đạt hoặc vượt ngưỡng thông số kỹ thuật hoặc đặc tính công nghệ quy định chi tiết tại phụ lục kỹ thuật.
Điều này dẫn đến thực tế: hai lô hàng có cùng một mã HS 8 số trên biểu thuế xuất nhập khẩu vẫn có thể áp dụng hai quy chế pháp lý tùy thuộc vào bảng thông số kỹ thuật thực tế; và một mã HS trông không phức tạp vẫn có khả năng chứa đựng mặt hàng thuộc diện kiểm soát an ninh chiến lược. Hơn thế nữa, quy chế kiểm soát hàng lưỡng dụng không chỉ dừng lại ở thuộc tính vật lý của sản phẩm, mà mở rộng sang thẩm định đối tượng mua hàng cùng mục đích sử dụng cuối cùng. Đây là bài toán tích hợp giữa phân loại kỹ thuật chuyên sâu và kiểm soát rủi ro giao dịch ngoại thương. Một quy trình logistics thông thường — vốn tiếp cận mã HS đơn thuần để phục vụ tính thuế — rất dễ bỏ sót các điều kiện bắt buộc, khiến lô hàng rơi vào tình trạng thiếu giấy phép chuyên ngành theo quy định mới.
Quy trình cấp phép và thủ tục hải quan đối với hàng hóa lưỡng dụng
Quy trình xử lý một giao dịch thuộc diện kiểm soát hàng hóa lưỡng dụng có thể được tổ chức theo 4 bước:
- Bước 1 — Tiền kiểm thông số kỹ thuật: Trước khi ký kết hợp đồng hoặc lập đơn hàng, doanh nghiệp đối chiếu bảng thông số kỹ thuật của nhà sản xuất với mã HS, mô tả và ngưỡng đặc điểm kỹ thuật/công nghệ tại Thông tư 42/2026/TT-BCT. Trường hợp thông số nằm dưới ngưỡng kiểm soát, doanh nghiệp vẫn nên lưu hồ sơ kỹ thuật giải trình để xuất trình cho cơ quan quản lý hoặc cơ quan hải quan khi được yêu cầu.
- Bước 2 — Thẩm định bên mua và mục đích sử dụng cuối cùng: Doanh nghiệp thu thập cam kết của người nhập khẩu/người sử dụng cuối cùng, xác nhận hàng hóa không được sử dụng để sản xuất vũ khí hủy diệt hàng loạt và không được cung cấp cho tổ chức, cá nhân bị chỉ định; đồng thời lưu thông tin về pháp nhân tiếp nhận, địa điểm sử dụng và mục đích sử dụng cuối cùng.
- Bước 3 — Nộp hồ sơ đề nghị cấp giấy phép: Đối với 31 dòng hàng thuộc Thông tư 42/2026/TT-BCT, hồ sơ được nộp tới Bộ Công Thương theo Nghị định 259/2025/NĐ-CP trước khi thực hiện hoạt động xuất khẩu hoặc loại hình giao dịch thuộc diện phải cấp phép. Với các nhóm hàng lưỡng dụng thuộc bộ quản lý khác, cơ quan cấp phép được xác định theo Phụ lục I Nghị định 259/2025/NĐ-CP.
- Bước 4 — Khai báo và làm thủ tục hải quan: Khai báo thông tin giấy phép và xuất trình/cung cấp hồ sơ liên quan theo yêu cầu của cơ quan hải quan; bảo đảm thông tin trên tờ khai thống nhất với giấy phép, đặc điểm kỹ thuật của hàng hóa, người nhận và tuyến vận chuyển.
Danh mục chứng từ:
- Tờ khai hải quan: Khai báo tên hàng, thành phần, công năng và mã giấy phép chuyên ngành.
- Hợp đồng thương mại & Bản thông số kỹ thuật gốc: Bản do nhà sản xuất phát hành, có đóng dấu xác nhận của doanh nghiệp.
- Giấy phép xuất khẩu, tạm nhập tái xuất, chuyển khẩu, trung chuyển hoặc quá cảnh hàng hóa lưỡng dụng (tùy loại hình giao dịch): Do cơ quan quản lý nhà nước có thẩm quyền cấp và còn hiệu lực.
- Cam kết của người nhập khẩu/người sử dụng cuối cùng: Xác nhận hàng hóa không được sử dụng để sản xuất vũ khí hủy diệt hàng loạt và không được cung cấp cho tổ chức, cá nhân bị chỉ định; hồ sơ được chuẩn bị theo hình thức và ngôn ngữ quy định tại Nghị định 259/2025/NĐ-CP.
Để nhận diện giải pháp quản trị phù hợp, cần phân tích đúng cấu trúc phân loại của Thông tư 42/2026/TT-BCT. Với mỗi dòng hàng, danh mục quy định mã HS, mô tả hàng hóa, tiêu chuẩn đặc điểm kỹ thuật/công nghệ và mã ECCN tham chiếu từ danh mục hàng hóa lưỡng dụng của Liên minh châu Âu. Mã ECCN trong Thông tư 42 chỉ phục vụ mục đích tham chiếu; việc xác định hàng thuộc diện kiểm soát vẫn dựa trên mã HS, mô tả và đặc điểm kỹ thuật/công nghệ theo quy định Việt Nam. Vì vậy, hồ sơ kỹ thuật cần làm rõ mã HS, mô tả hàng hóa, ngưỡng đặc điểm kỹ thuật/công nghệ và mã ECCN tham chiếu tương ứng.
Đây là cơ sở để U&I Logistics, với vai trò đại lý thủ tục hải quan, hỗ trợ doanh nghiệp tiền kiểm mã HS, đối chiếu mô tả và thông số kỹ thuật với danh mục hiện hành, chuẩn hóa bộ chứng từ và xác định thủ tục cấp phép cần thực hiện trước khi hàng được đưa qua biên giới.
Giải pháp dành cho hàng lưỡng dụng
Giải pháp tuân thủ và thông quan đối với hàng hóa lưỡng dụng chỉ phát huy hiệu quả khi doanh nghiệp đáp ứng ba điều kiện:
Điều kiện đầu tiên là tính minh bạch và sẵn sàng của hồ sơ kỹ thuật sản phẩm. Doanh nghiệp không thể xác định diện quản lý lưỡng dụng nếu thiếu dữ liệu chi tiết về điện áp làm việc, dải tần số hoạt động, công suất định mức, độ tinh khiết hóa học hoặc cấp độ dung sai của thiết bị.
Điều kiện thứ hai là thiết lập cơ chế kiểm soát đầu ra của giao dịch thương mại. Doanh nghiệp cần thẩm định danh tính người mua và xác nhận mục đích sử dụng cuối cùng, thay vì chỉ tập trung vào thủ tục thông quan tại cửa khẩu.
Điều kiện thứ ba là hoàn tất thủ tục cấp phép trước thời điểm thực hiện giao dịch thuộc diện kiểm soát. Đối với hàng hóa thông thường, một số sai sót về mã HS hoặc trị giá tính thuế có thể được xử lý theo cơ chế khai bổ sung và thực hiện nghĩa vụ thuế phát sinh. Với hàng hóa lưỡng dụng, việc thực hiện hoạt động thuộc diện phải cấp phép khi chưa có giấy phép có thể dẫn đến xử lý vi phạm theo pháp luật về ngoại thương, hải quan và các quy định liên quan; đồng thời làm phát sinh nguy cơ bị thu hồi giấy phép hoặc gián đoạn giao dịch.