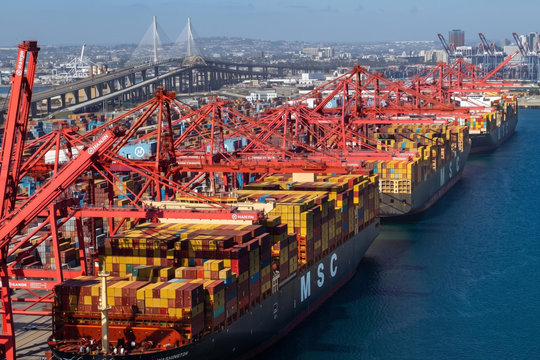
Tín hiệu cảnh báo nằm ở kế hoạch mười lăm chuyến tàu bị hủy (blank sailings) được công bố cho tuần kế tiếp, tăng đáng kể so với mức chín chuyến của tuần hiện tại, cho thấy công suất vận chuyển khả dụng tiếp tục chịu áp lực.
Bức tranh cuối năm 2026
Xét trên số liệu thống kê, nguồn cung đội tàu toàn cầu tương đối dồi dào: gần 7 triệu TEU năng lực đóng mới dự kiến được bàn giao trong chu kỳ 2024–2026. Dẫu vậy, trên thực tế khai thác, tải trọng vận chuyển khả dụng vẫn rơi vào tình trạng thắt chặt. Chỉ số cước container Thượng Hải (SCFI) tiếp tục dao động quanh ngưỡng 3.686 điểm; riêng cước tuyến Thượng Hải – bờ Đông Hoa Kỳ vẫn duy trì ở mức cao 10.497 USD/FEU, dù giảm khoảng 0,8% so với tuần trước.
Sự phân kỳ này phản ánh một cơ chế điều tiết chủ động: các liên minh hãng tàu lớn áp dụng chiến lược cắt chuyến có chọn lọc nhằm thu hẹp nguồn cung thực tế, thiết lập mặt bằng giá sàn khi mùa cao điểm có xu hướng hạ nhiệt. Quy mô đội tàu mở rộng trên giấy tờ không tự động chuyển hóa thành giá cước cạnh tranh, bởi các đơn vị nắm giữ công suất vận tải chủ động điều tiết van cung ứng theo từng chặng dịch vụ. Đối với chủ hàng, chỉ số cước thị trường mới phản ánh một phần của bức tranh; phần còn lại mang tính quyết định là khả năng tiếp cận chỗ trống thực tế trên tàu và nguồn vỏ container.
Phần lớn doanh nghiệp giữ vai trò bên nhận giá (price-taker) trong cơ chế này. Trên các tuyến hàng hải trục Đông – Tây, phần lớn đơn hàng được giao kết theo điều kiện giao hàng chỉ định hoặc phụ thuộc vào biểu giá giao ngay ngắn hạn. Chu kỳ nghỉ lễ kéo dài càng làm gia tăng độ phức tạp: đợt nghỉ Quốc khánh đầu tháng 10, tiếp nối là kỳ nghỉ Tết Nguyên đán diễn ra ngay từ đầu tháng 2 năm sau. Mỗi giai đoạn chuyển tiếp đều có thể dẫn đến tình trạng thiếu hụt vỏ rỗng cục bộ và các đợt cắt chuyến dồn dập ở cả trước và sau kỳ nghỉ. Dù cước giao ngay xuyên Thái Bình Dương có nhịp điều chỉnh nhẹ sau khi những chuyến tàu cuối cùng phục vụ Golden Week rời bến, hiệu ứng này mang tính ngắn hạn và tiềm ẩn nhiều biến số.
Nên ưu tiên sự chắc chắn và ổn định
Giải pháp thường thấy của nhiều doanh nghiệp là lựa chọn một thái cực: hoặc cố định sản lượng vào hợp đồng dài hạn (contract rate) với kỳ vọng kiểm soát chi phí, hoặc lựa chọn giá cước giao ngay (spot rate) để tìm kiếm các mức giá thấp theo từng thời điểm. Cả hai cách tiếp cận này đều tiềm ẩn rủi ro, bởi mối tương quan giữa cước hợp đồng và cước giao ngay không vận động theo một chiều cố định, mà liên tục đảo chiều theo từng chu kỳ thị trường.
Giai đoạn đầu năm 2026, khi thị trường vận tải biển bước vào nhịp điều chỉnh giảm, có thời điểm cước hợp đồng dài hạn trên tuyến Viễn Đông – Bắc Âu được xác lập ở mức 2.010 USD mỗi container 40 feet (FEU), thấp hơn 10% so với quý IV/2025 và nằm dưới cả mặt bằng giá giao ngay tại thời điểm đó; việc lựa chọn hợp đồng cố định trong giai đoạn này khiến doanh nghiệp phải trả mức chi phí cao hơn mặt bằng chung.
Tuy nhiên, khi bước vào mùa cao điểm xuất khẩu và các đợt cắt chuyến diện rộng (blank sailings), diễn biến ngược lại lập tức xuất hiện: giá giao ngay tăng nhanh, chỗ trống trên các tàu mẹ thu hẹp, và lúc này những hợp đồng dài hạn đi kèm cam kết khối lượng tối thiểu (MQC) mới phát huy vai trò. Báo cáo phân tích từ các tổ chức nghiên cứu hàng hải quốc tế ghi nhận cước hợp đồng có cam kết khối lượng thường duy trì mức chi phí thấp hơn từ 15% đến 25% so với cước giao ngay trong các chu kỳ thị trường thắt chặt tải trọng.
Tuy vậy, bài toán chi phí cước mới chỉ đại diện cho một nửa vấn đề. Một nửa còn lại nằm ở khả năng tiếp cận chỗ trống thực tế và nguồn vỏ container. Trong các tuần cao điểm bị cắt chuyến, yếu tố khan hiếm chuyển từ bài toán giá sang bài toán tải trọng vận chuyển khả dụng; những chủ hàng đặt cước giao ngay nhỏ lẻ thường là nhóm đối tượng chịu rủi ro rớt hàng (rollover) đầu tiên khi tàu đạt giới hạn tải trọng.
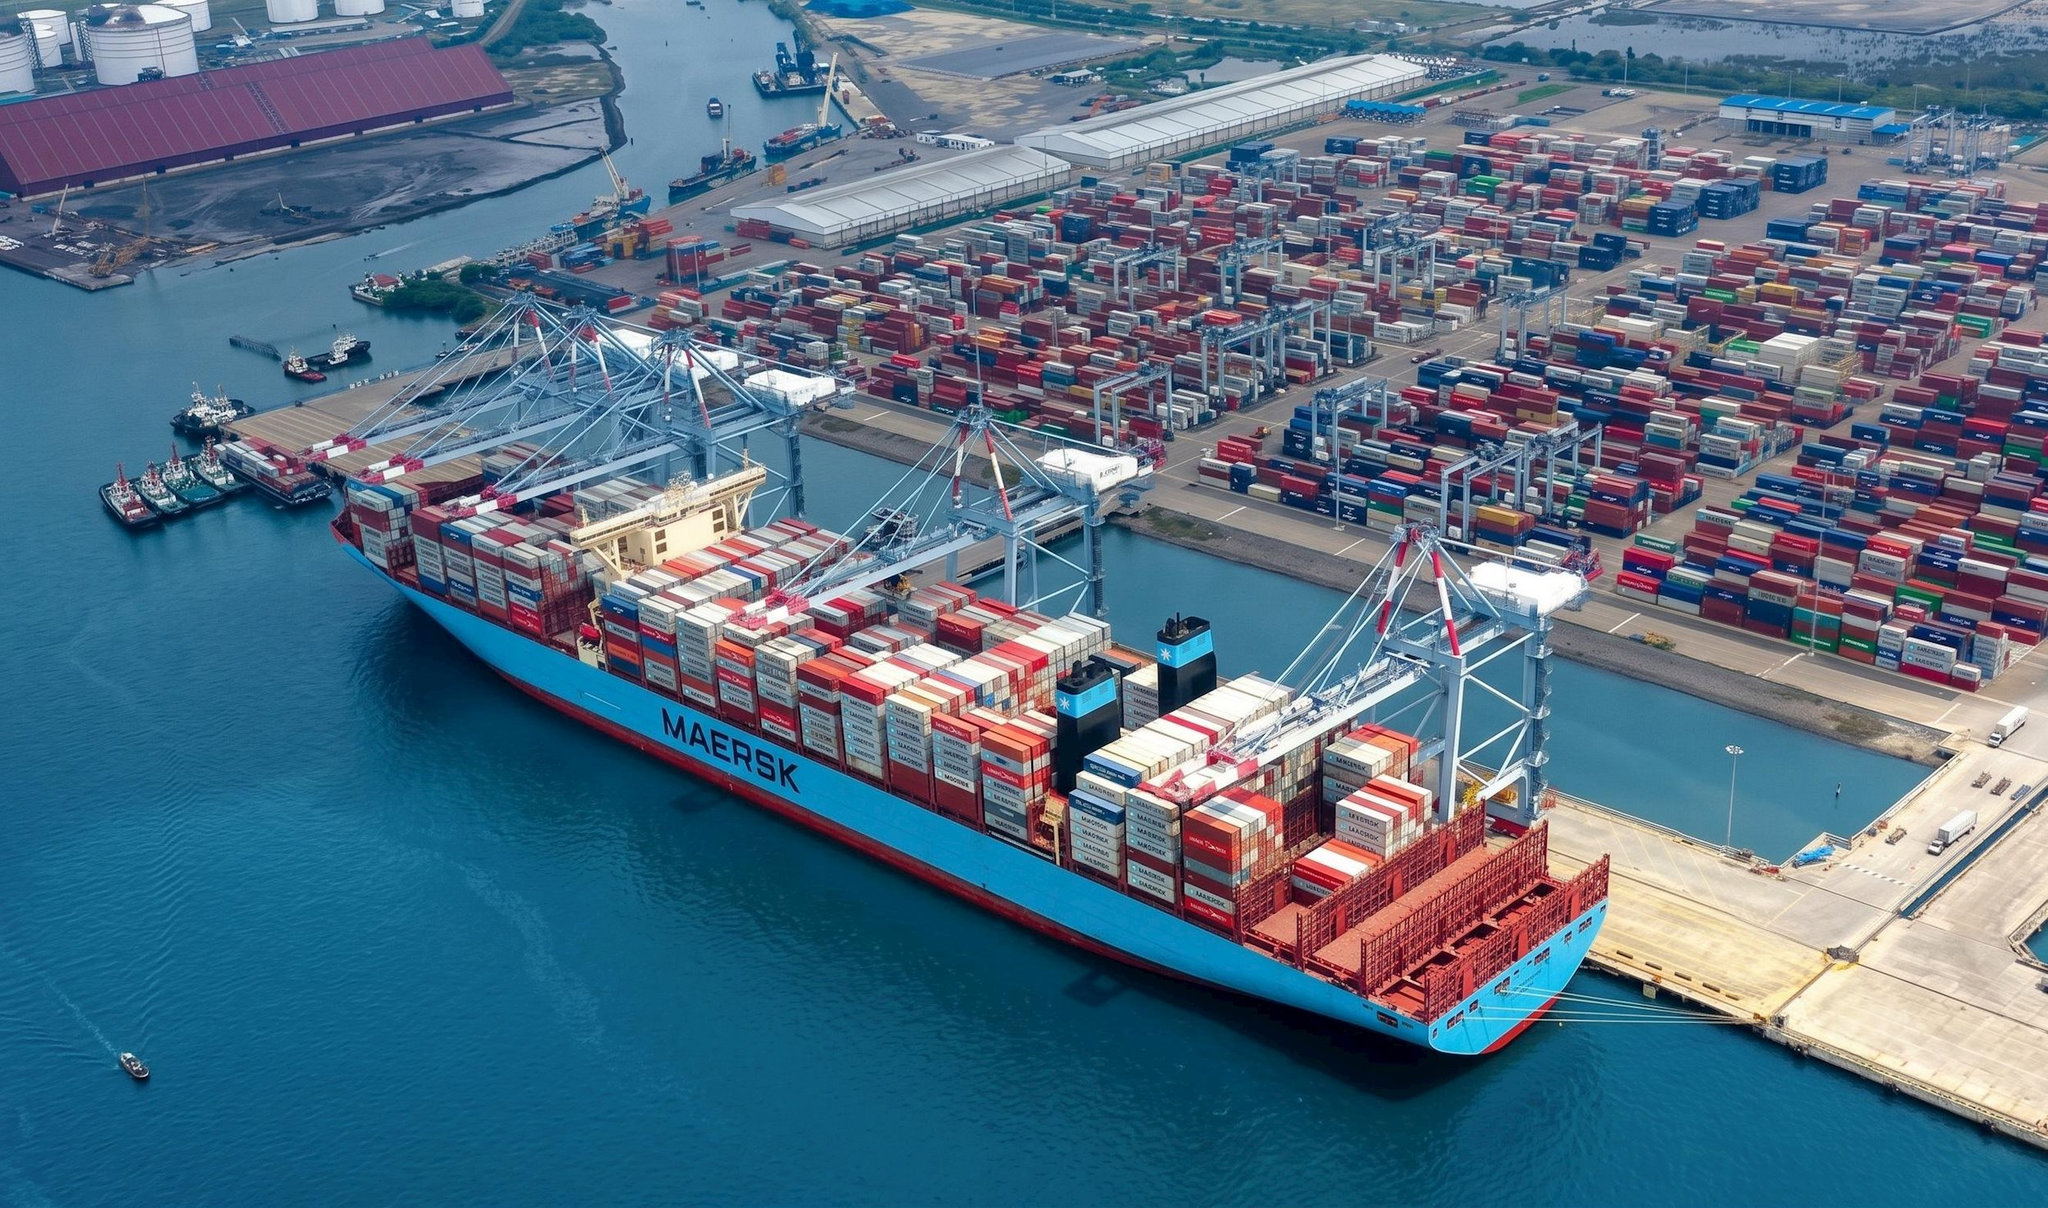
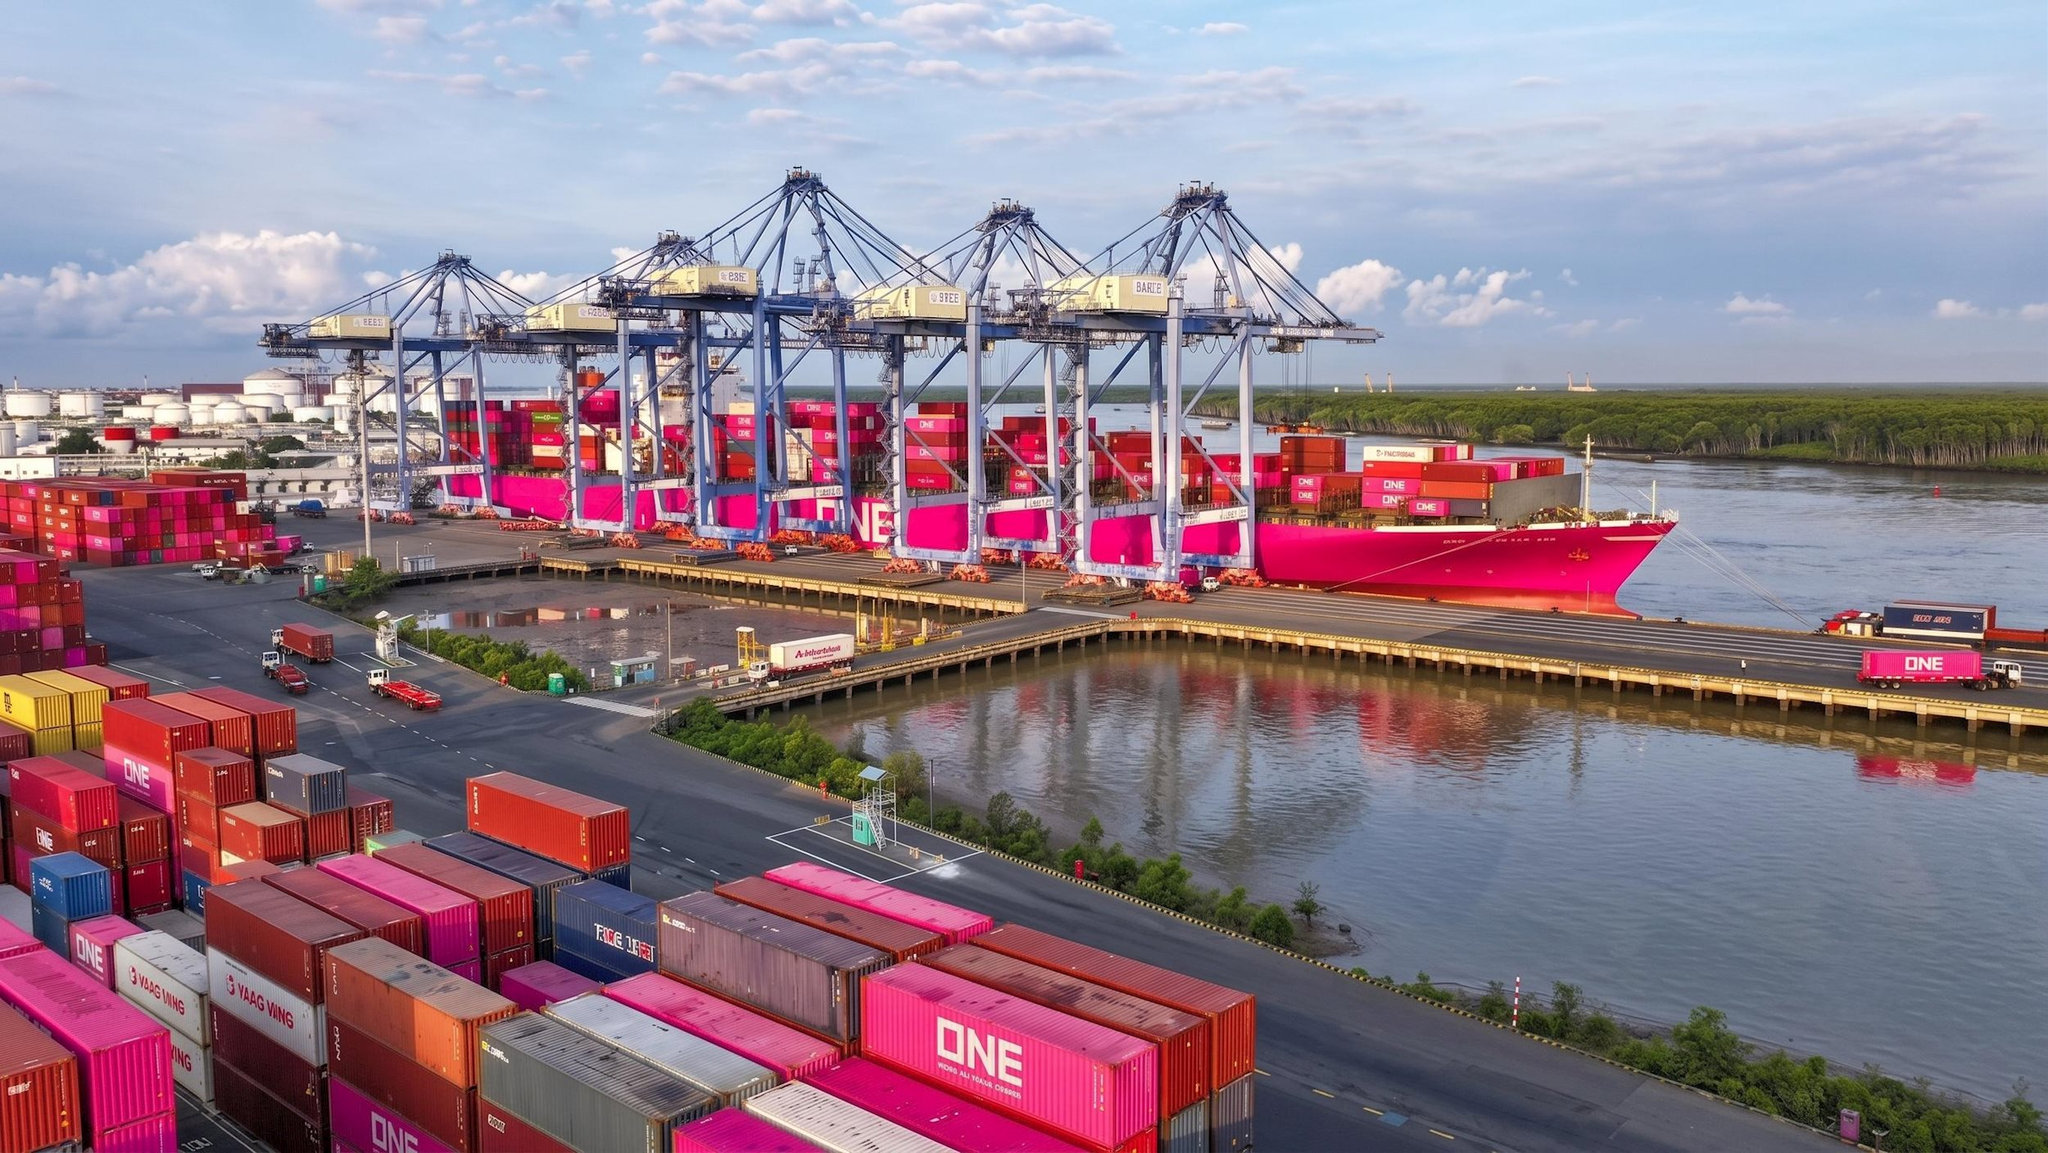
Đây là thời điểm năng lực duy trì hạn ngạch tải (Space Allocation) thông qua quan hệ đối tác quy mô lớn với các hãng tàu phát huy vai trò quyết định. Phương thức U&I Logistics tổ chức dịch vụ giao nhận vận tải quốc tế dựa trên mạng lưới đối tác hàng hải hàng đầu thế giới (MSC, Maersk, Cosco, ONE...) phản ánh rõ nét giải pháp này: khi một chủ hàng đơn lẻ gặp trở ngại trong việc tìm kiếm một vị trí container, một đơn vị forwarder nắm giữ cam kết trên nhiều liên minh vận tải có thể điều phối linh hoạt lịch trình luân chuyển ngay giữa các đợt hãng tàu hủy chuyến, chuyển bài toán tiếp cận chỗ tàu từ thế bị động sang một cơ chế vận hành có kế hoạch và kiểm soát được rủi ro gián đoạn.
Nguyên tắc khi áp dụng chiến lược
Thứ nhất, chủ động đặt chỗ sớm quanh các chu kỳ biến động đã được xác định trước. Các kỳ nghỉ kéo dài như Tuần lễ Vàng (Golden Week) và Tết Nguyên đán không phải là những biến cố bất ngờ, mà là các điểm dừng vận hành đã nằm rõ. Việc chủ động pre-book trước từ 4 đến 6 tuần đối với các giai đoạn cao điểm này là phương án tối ưu hóa chi phí vận tải, giúp doanh nghiệp tránh được áp lực cạnh tranh mua tải vào những tuần sát ngày tàu chạy.
Thứ hai, tiếp cận tỷ lệ giữa cước hợp đồng (contract) và cước giao ngay (spot) như một cơ chế điều tiết linh hoạt. Khi giá giao ngay hạ xuống dưới mức giá hợp đồng, doanh nghiệp có thể gia tăng tỷ trọng mua spot; khi thị trường thắt chặt và chỗ trống trở nên khan hiếm, việc dịch chuyển tỷ trọng sang hợp đồng dài hạn có cam kết sản lượng sẽ bảo vệ doanh nghiệp trước những đợt biến động. Việc theo dõi sát sao các chỉ số thị trường quốc tế như Drewry WCI, Shanghai SCFI hay Freightos Baltic Index (FBX) hằng tuần là công cụ cần thiết để nhận diện kịp thời độ co giãn của khoảng cách chi phí này.
Thứ ba, trong các giai đoạn hãng tàu áp dụng cắt chuyến diện rộng, hãy ưu tiên mức độ bảo đảm chỗ và khả năng xếp hàng đúng hạn, thay vì chỉ theo đuổi mức giá thấp nhất. Một container được báo giá cước rẻ nhưng bị hoãn chuyến hoặc rớt lại cảng sẽ gây phát sinh tổn thất chi phí lớn hơn nhiều so với một container có mức giá cước hợp lý nhưng được đưa lên tàu theo đúng hải trình cam kết.
Tổng hợp lại, cả ba nguyên tắc đều quy tụ về một luận điểm thực tế: chỉ số cước trên biểu phí cho biết chi phí vận chuyển danh nghĩa, nhưng không bảo đảm việc lô hàng có được tiếp nhận lên tàu hay không. Và trong quý IV khi các liên minh vận tải biển chủ động điều tiết nguồn cung, khả năng bảo toàn chỗ trống mới là yếu tố quyết định sự ổn định của biên lợi nhuận. Doanh nghiệp chỉ nhìn vào con số trên bảng báo giá mà bỏ qua năng lực thực tế sẽ đối mặt với rủi ro đình trệ dòng hàng vào đúng thời điểm các phương án thay thế không còn khả thi.